退職所得の所得税!
本記事は、役員退職慰労金の支給を受けることが決まった、又は既に支給を受けた元役員の方で、課される税金を確認したい方に向けたものです。支払を受けられずにお困りの方は、会社役員の役員退職慰労金が支払われない場合の請求の方法をご覧ください。
役員退職慰労金は所得税法上の退職所得として扱われ、勤続年数に応じた退職所得控除、控除後の金額の2分の1のみに課税する仕組み、他の所得と分けて計算する分離課税という優遇があります。一時金か年金かによって計算の方法が異なります。以下、順にご説明します。
役員退職慰労金の支給を受けることが決まった元役員の方、又は既に支給を受けた元役員の方から、その金額に対してどの程度の税金が課されるのかというご相談をお受けすることがあります。長年の功績に対する対価として支給された金銭であるにもかかわらず、税金の計算を誤ってしまいますと、手取りの額が想定より大きく減ってしまいますので、正確な仕組みを把握しておく必要があります。
役員退職慰労金は、所得税法上、退職所得として扱われますが、通常の給与所得とは計算の方法が異なり、勤続年数に応じた控除が設けられているなど、独自の仕組みが用いられています。この仕組みを理解しないまま確定申告を行いますと、納め過ぎ又は納め不足という事態が生じかねません。
本記事では、役員退職慰労金を含む退職金について、退職所得として扱われる根拠と、所得税の計算の仕組みを整理します。
退職金とは
退職金とは、役員や労働者が勤務先を退職した際に退職した役員や労働者に対し支払われるもので、退職手当や役員退職慰労金などとも呼ばれます。
退職金は税制上優遇された所得である
退職金は、ほかの所得と比べ税制上で優遇された扱いを受ける所得のひとつです。ここでは退職金が税制上で優遇されているといえる理由について3つご紹介します。
退職所得控除がある
退職金の税制上の優遇措置のひとつが「退職所得控除」です。退職金として受け取った金額から、勤続年数に応じて一定の金額が控除され、残りの金額に対して課税される仕組みです。
また、ここでの控除額は、勤続年数によって変化し、勤続年数が長いほど大きくなります。長くひとつの会社に貢献した人ほど、税負担が軽減されるように設計されています。
退職所得控除の額や詳しい計算方法については、後ほど詳しくご紹介します。
1/2課税である
退職金から退職所得控除を差し引いた後の金額がそのまま課税されるわけではなく、さらにその1/2の金額が課税対象となります。これは「1/2課税」と呼ばれる仕組みで、退職者の税負担を大きく軽減する効果があります。ただし、役員等としての勤続年数が5年以下の役員等が受ける退職手当等(特定役員退職手当等)には1/2課税は適用されず、役員等以外で勤続年数が5年以下の者が受ける退職手当等(短期退職手当等)も、退職所得控除後の金額のうち300万円を超える部分には1/2課税が適用されません(所得税法第30条第2項・第4項・第5項)。
例えば、退職所得控除後の金額が1000万円だった場合、実際に課税対象となるのは、その半分の500万円となります。
1/2課税を踏まえた計算方法も後ほど詳しくご紹介します。
分離課税である
退職金にかかる所得税は、給与所得や事業所得などほかの所得とは別に計算される「分離課税」です。この分離課税の仕組みによって、多額の退職金を受け取った場合でも、ほかの所得と合算による税率の増加を抑えることが期待できます。

退職所得の受取方法と税金
退職金の受け取り方法は以下の2つがあります。
- 一時金として一括で受け取る
- 年金として分割して受け取る方法
これらの受け取り方法の違いによって税金の計算方法が異なります。そして、退職金にかかる税金は、主に所得税と住民税の2種類です。
以下では、より一般的な方法である、退職金を一時金として受け取り所得税および住民税を計算する方法について詳しくご紹介します。
退職金にかかる税率
国税庁のHPには、控除についてわかり易い表が掲載されています。
<2025年1月現在>

「A 課税退職所得金額」×「B 税率」-「C 控除額」で所得税の税率が算出できます。算出ができましたら次に進みます。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
退職金にかかる税金と控除
退職金は長年の勤労に対する報償的給与として一時に支払われる性質のものです。所得に当たるため所得税と住民税の対象となりますが、配当所得・譲渡所得などの利益とは性質が異なるため、退職所得控除の制度などにより税負担が軽くなる配慮がされています。こちらが先ほどご紹介した退職金所得控除および1/2課税になります。
国税庁のHPには、控除についてわかり易い図解がされています。
<2025年1月現在>
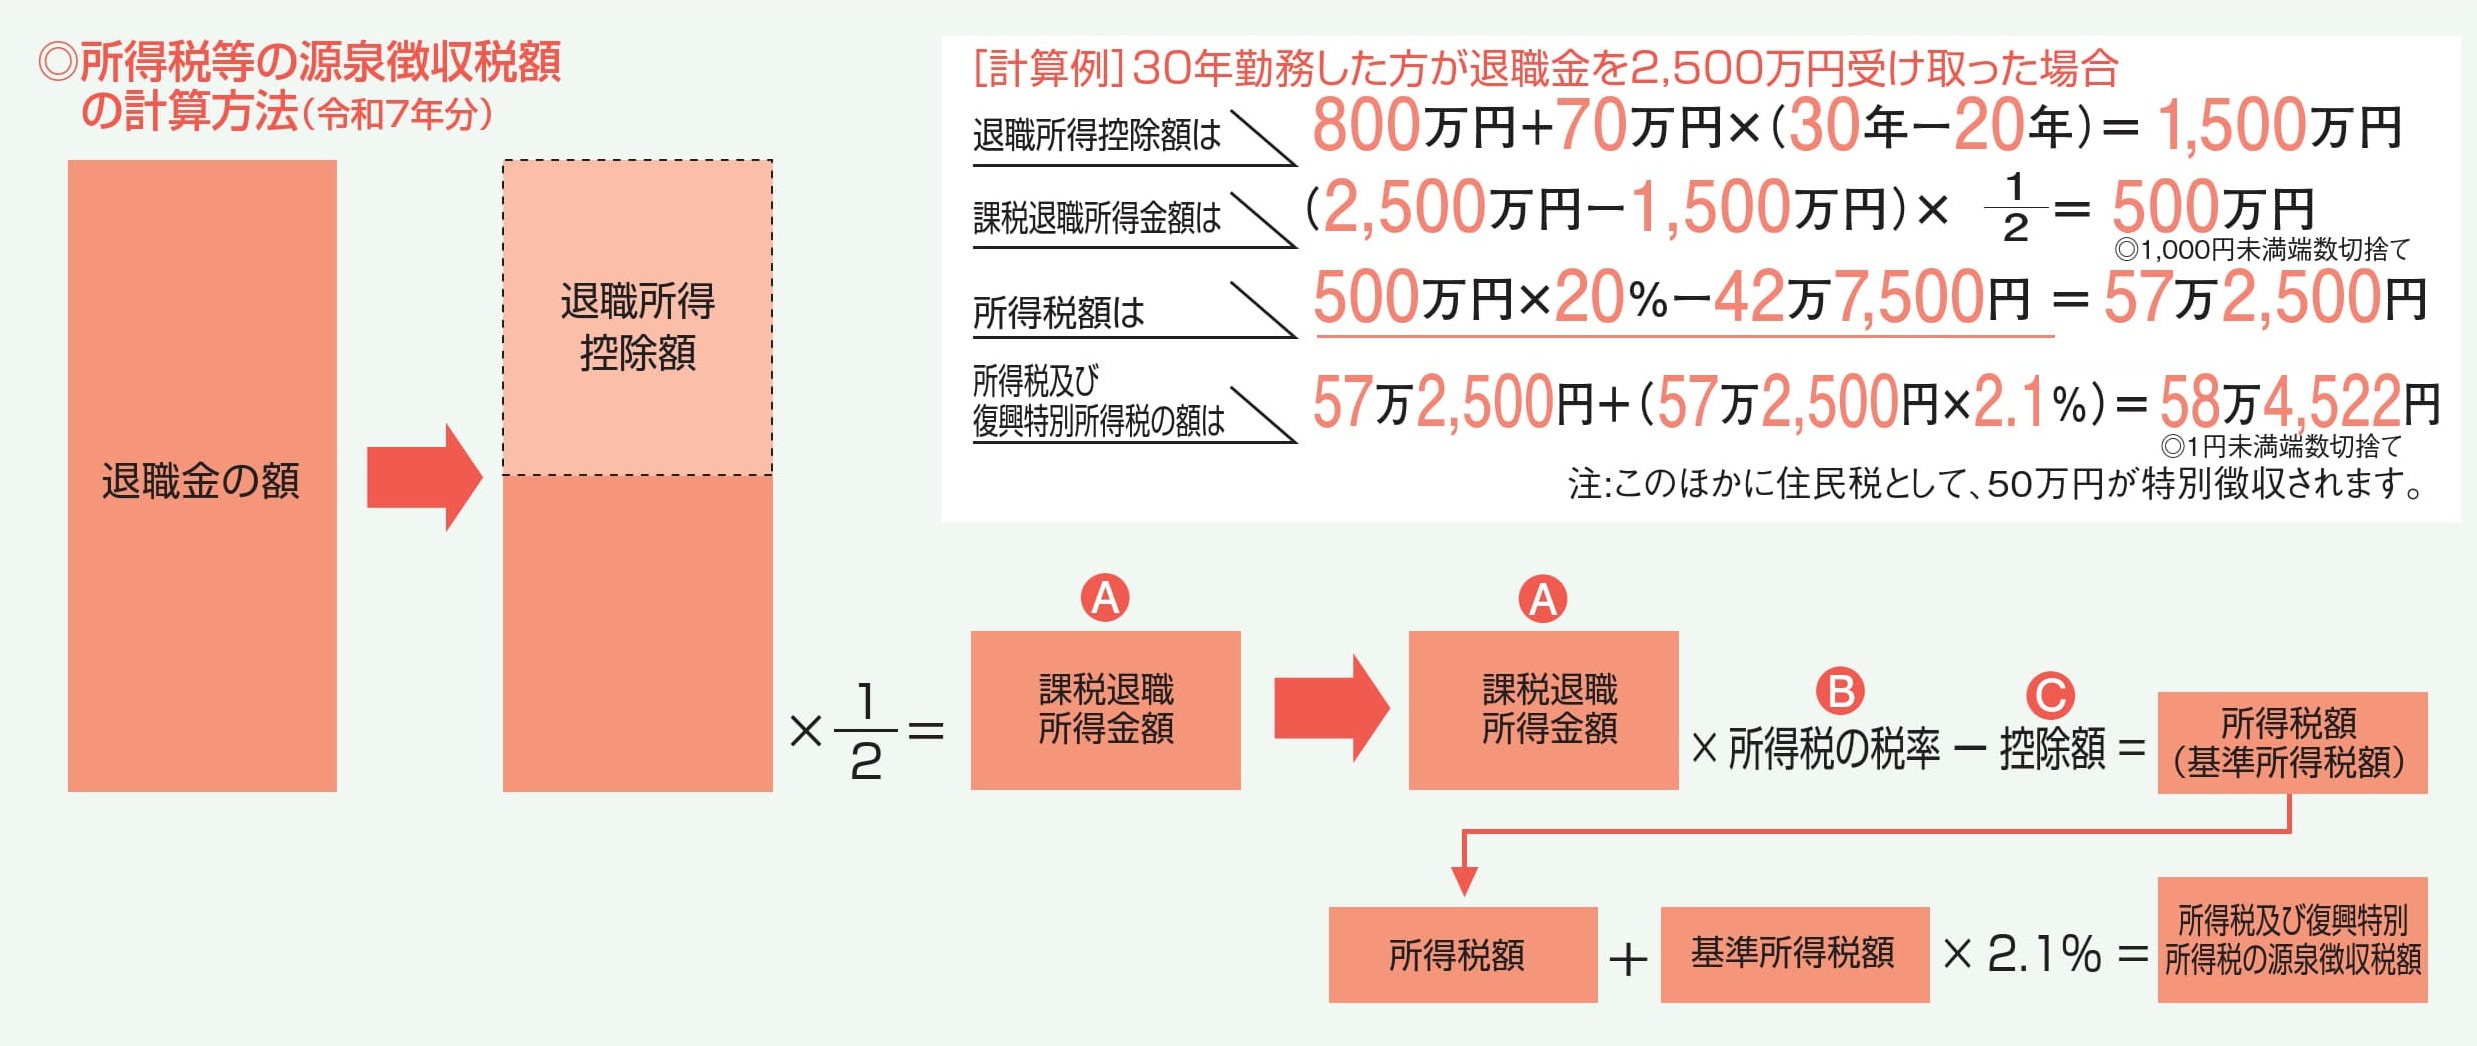
まずは控除額を算出します。
勤続年数が20年以下の場合:40万円×勤続年数=退職所得控除額
勤続年数が20年を超える場合:800万円+70万円×(勤続年数-20年)=退職所得控除額(所得税法第30条第3項)
勤続年数に1年未満の端数がある場合は、たとえ1日でも1年として計算します。
また、算出した金額が80万円未満の場合は、退職所得控除額は80万円となり、障害者となったことに直接基因して退職した場合は更に100万円を加算した金額が退職所得控除額です。
退職所得控除額が算出できましたら、「退職所得控除額を差し引いた残額」×「1/2」、所得税率を掛けて速算表の控除額を差し引くことで所得税額が算出できます。国税庁の図解もあわせてご参照ください。
この所得税額と、基準所得税額に2.1%を掛けて計算した復興特別所得税額(令和19年まで納付する所得税額に対する付加税)が源泉徴収税額となります。
退職所得控除の計算方法の具体例
上の計算式に従った具体例は、次のとおりです。
退職金の合計額が1,500万円、勤続年数が25年の場合を考えて、その際に退職金にかかる納税額を求めてみます。
まずは、退職所得控除額を求めます。勤続年数が25年の場合には800万円+70万円×(勤続年数-20年)となります。つまり、800万円+70万円×(25-20)=800万円+350万円=1,150万円と算出されます。退職所得控除額は1,150万円です。
次に実際に課税対象となる金額を求めます。退職金1,500万円と退職所得控除額1,150万円の差額は350万円です。そしてその差額に対して1/2課税が適用され、実際に課税対象となる額は175万円となります。
今回の場合、課税退職所得金額は175万円のため、最も低い税率である5%が適用されます。また、この場合控除額は0のため、税率5%が全額に対して適用され、納める所得税額は8.75万円となります。
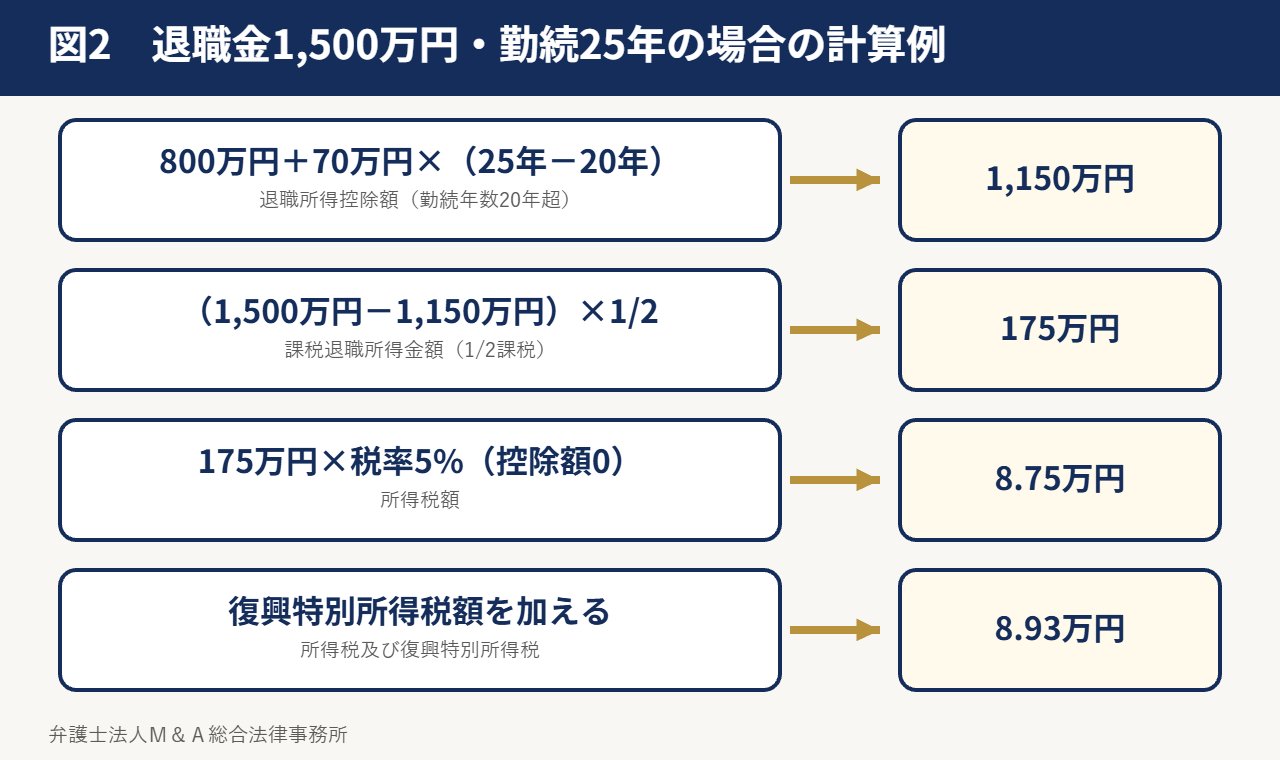
加えて、復興特別所得税額が追加されるため合計で8.93万円となります。この例では、1,500万円の退職金に対する所得税及び復興特別所得税の額は約9万円です(役員等としての勤続年数が5年以下の場合には1/2課税が適用されないため、額が異なります)。
退職所得にかかる所得税・住民税と手取額は、次のページで自動計算できます。
退職金の確定申告
退職金の支払者に「退職所得の受給に関する申告書」を提出すれば、源泉徴収で所得税(復興特別所得税を含む)や住民税の分離課税が完結しますので原則として確定申告をする必要はありません。退職所得についても源泉徴収票が交付されます。
「退職所得の受給に関する申告書」を提出していない場合、退職金の収入金額から一律20.42%の所得税及び復興特別所得税が源泉徴収され、確定申告を行って精算することになります。
本記事は一般的な情報であり、具体的な税務の取扱いは個別の事情により異なるため、正確には税理士にご確認ください。
まとめ
退職所得について要点のみをまとめました。通常の退職でない場合、たとえば死亡により相続人などが退職金を受け取る場合には相続税の課税対象となるため、課税の扱いが異なります(相続税法第3条第1項第2号)。
個別の事情がある場合は、申告や受取りの前に、税理士等の専門家にご相談ください。
所得税法 第30条から第31条、 第199条から第203条
今回関連する法律的な根拠は所得税法 第30条から第31条、 第199条から第203条に記されています。
所得税法 第30条【退職所得】一項 退職所得とは、退職手当、一時恩給その他の退職により一時に受ける給与及びこれらの性質を有する給与(以下この条において「退職手当等」という。)に係る所得をいう。 二項 退職所得の金額は、その年中の退職手当等の収入金額から退職所得控除額を控除した残額の二分の一に相当する金額(当該退職手当等が、短期退職手当等である場合には次の各号に掲げる場合の区分に応じ当該各号に定める金額とし、特定役員退職手当等である場合には当該退職手当等の収入金額から退職所得控除額を控除した残額に相当する金額とする。)とする。 一 当該退職手当等の収入金額から退職所得控除額を控除した残額が三百万円以下である場合 当該残額の二分の一に相当する金額 二 前号に掲げる場合以外の場合 百五十万円と当該退職手当等の収入金額から三百万円に退職所得控除額を加算した金額を控除した残額との合計額 三項 前項に規定する退職所得控除額は、次の各号に掲げる場合の区分に応じ当該各号に定める金額とする。 一 政令で定める勤続年数(以下この項及び第七項において「勤続年数」という。)が二十年以下である場合 四十万円に当該勤続年数を乗じて計算した金額 二 勤続年数が二十年を超える場合 八百万円と七十万円に当該勤続年数から二十年を控除した年数を乗じて計算した金額との合計額 四項 第二項に規定する短期退職手当等とは、退職手当等のうち、退職手当等の支払をする者から短期勤続年数(前項第一号に規定する勤続年数のうち、次項に規定する役員等以外の者としての政令で定める勤続年数が五年以下であるものをいう。第七項において同じ。)に対応する退職手当等として支払を受けるものであつて、次項に規定する特定役員退職手当等に該当しないものをいう。 五項 第二項に規定する特定役員退職手当等とは、退職手当等のうち、役員等(次に掲げる者をいう。)としての政令で定める勤続年数(以下この項及び第七項において「役員等勤続年数」という。)が五年以下である者が、退職手当等の支払をする者から当該役員等勤続年数に対応する退職手当等として支払を受けるものをいう。 一 法人税法第二条第十五号(定義)に規定する役員 二 国会議員及び地方公共団体の議会の議員 三 国家公務員及び地方公務員 六項 次の各号に掲げる場合に該当するときは、第二項に規定する退職所得控除額は、第三項の規定にかかわらず、当該各号に定める金額とする。 一 その年の前年以前に他の退職手当等の支払を受けている場合で政令で定める場合 第三項の規定により計算した金額から、当該他の退職手当等につき政令で定めるところにより同項の規定に準じて計算した金額を控除した金額 二 第三項及び前号の規定により計算した金額が八十万円に満たない場合(次号に該当する場合を除く。) 八十万円 三 障害者になつたことに直接基因して退職したと認められる場合で政令で定める場合 第三項及び第一号の規定により計算した金額(当該金額が八十万円に満たない場合には、八十万円)に百万円を加算した金額 七項 その年中に一般退職手当等(退職手当等のうち、短期退職手当等(第四項に規定する短期退職手当等をいう。以下この項において同じ。)及び特定役員退職手当等(第五項に規定する特定役員退職手当等をいう。以下この項において同じ。)のいずれにも該当しないものをいう。以下この項において同じ。)、短期退職手当等又は特定役員退職手当等のうち二以上の退職手当等があり、当該一般退職手当等に係る勤続年数、当該短期退職手当等に係る短期勤続年数又は当該特定役員退職手当等に係る役員等勤続年数に重複している期間がある場合の退職所得の金額の計算については、政令で定める。 |
所得税法 第31条【退職手当等とみなす一時金】次に掲げる一時金は、この法律の規定の適用については、前条第一項に規定する退職手当等とみなす。 一 国民年金法、厚生年金保険法(昭和二十九年法律第百十五号)、国家公務員共済組合法(昭和三十三年法律第百二十八号)、地方公務員等共済組合法(昭和三十七年法律第百五十二号)、私立学校教職員共済法(昭和二十八年法律第二百四十五号)及び独立行政法人農業者年金基金法(平成十四年法律第百二十七号)の規定に基づく一時金その他これらの法律の規定による社会保険又は共済に関する制度に類する制度に基づく一時金(これに類する給付を含む。以下この条において同じ。)で政令で定めるもの ~中略~ |
所得税法 第199条【源泉徴収義務】居住者に対し国内において第三十条第一項(退職所得)に規定する退職手当等(以下この章において「退職手当等」という。)の支払をする者は、その支払の際、その退職手当等について所得税を徴収し、その徴収の日の属する月の翌月十日までに、これを国に納付しなければならない。 |
所得税法 第200条【源泉徴収を要しない退職手当等の支払者】常時二人以下の家事使用人のみに対し第二十八条第一項(給与所得)に規定する給与等の支払をする者は、前条の規定にかかわらず、その支払う退職手当等について所得税を徴収して納付することを要しない。 |
所得税法 第201条【徴収税額】一項 第百九十九条(源泉徴収義務)の規定により徴収すべき所得税の額は、次の各号に掲げる場合の区分に応じ当該各号に定める税額とする。 ~中略~ 二項 前項各号に規定する退職所得控除額は、同項の規定による所得税を徴収すべき退職手当等を支払うべきことが確定した時の状況における第三十条第三項第一号に規定する勤続年数に準ずる勤続年数及び同条第六項第三号に掲げる場合に該当するかどうかに応ずる別表第六に掲げる退職所得控除額(同項第一号に掲げる場合に該当するときは、同項の規定に準じて計算した金額)による。 三項 退職手当等の支払を受ける居住者がその支払を受ける時までに退職所得の受給に関する申告書を提出していないときは、第百九十九条の規定により徴収すべき所得税の額は、その支払う退職手当等の金額に百分の二十の税率を乗じて計算した金額に相当する税額とする。 |
所得税法 第202条【退職所得とみなされる退職一時金に係る源泉徴収】第三十一条第三号(退職手当等とみなす一時金)の規定により退職手当等とみなされる一時金の支払をする場合において、同号に規定する規約に基づいて拠出された掛金のうちに同号に規定する加入者の負担した金額があるとき(これに類する場合として政令で定める場合を含む。)は、前条の規定の適用については、その退職一時金の額からその負担した金額(政令で定めるものを含む。)を控除した金額に相当する退職手当等の支払があつたものとみなす。 |
所得税法 第203条【退職所得の受給に関する申告書】国内において退職手当等の支払を受ける居住者は、その支払を受ける時までに、次に掲げる事項を記載した申告書を、その退職手当等の支払者を経由して、その退職手当等に係る所得税の第十七条(源泉徴収に係る所得税の納税地)の規定による納税地(第十八条第二項(納税地の指定)の規定による指定があつた場合には、その指定をされた納税地)の所轄税務署長に提出しなければならない。~中略~ |
この記事の位置付け
退職所得に対する所得税に関するメインのページです。本ページは、役員退職慰労金の請求により受け取る金銭に生じる税の計算と控除及び申告をご説明します。金額そのものの算定の方法は別のページをご参照ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容、対応の進め方及び費用の考え方は、次のご案内のページに整理しています。あわせてご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継及び企業法務
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書